
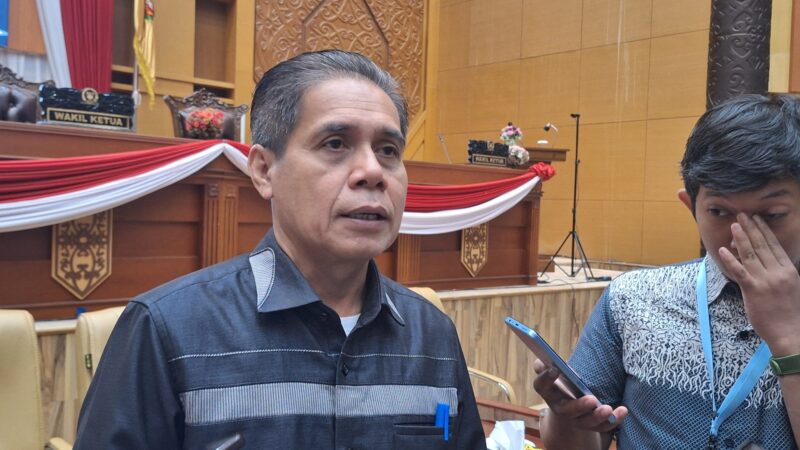
Potretkaltim.com, Samarinda — DPRD Kota Samarinda mengungkapkan kekhawatiran mengenai ketidakjelasan peraturan yang mengatur kewajiban Pengusaha Kena Pajak (PKP) dalam proses pengadaan barang dan jasa di instansi pemerintah kota. Kekaburan ini dianggap dapat membingungkan pengusaha lokal yang ingin ikut serta dalam proyek pemerintah.
Banyak pelaku usaha yang mengungkapkan keluhan mereka kepada DPRD, karena belum terdapat penjelasan resmi mengenai status PKP sebagai persyaratan administrasi dalam proses pengadaan.
Dewan mempertanyakan dasar hukum ketua DPRD Samarinda, Helmi Abdullah, yang menyatakan bahwa mereka belum mendapatkan referensi hukum resmi mengenai ketentuan ini. Ia mengajukan permintaan kepada instansi teknis untuk segera mengeluarkan surat edaran atau dokumen resmi sebagai acuan bagi para pelaku usaha.
ADVERTISEMENT
SCROLL TO RESUME CONTENT
“Kami ingin ada kepastian hukum yang jelas, sehingga para pelaku usaha tidak bingung dalam menjalankan kewajibannya,” ujar Helmi pada 9 April 2025.
Helmi juga menanyakan apakah peraturan tersebut bersifat nasional atau hanya merupakan kebijakan lokal yang diterapkan di Samarinda. Status PKP diatur dalam Undang-Undang PPN. PKP adalah status pajak yang harus dimiliki oleh pelaku usaha yang memiliki omzet tahunan melebihi Rp4,8 miliar.
Status ini diatur dalam Undang-Undang Nomor 8 Tahun 1983 yang telah direvisi melalui UU Nomor 42 Tahun 2009 mengenai Pajak Pertambahan Nilai (PPN) dan Pajak Penjualan atas Barang Mewah (PPnBM). PKP merupakan kewajiban bagi setiap orang atau lembaga yang melakukan penyerahan Barang Kena Pajak (BKP) atau Jasa Kena Pajak (JKP), termasuk dalam transaksi yang melibatkan instansi pemerintah.
Sosialisasi dan Regulasi Diperlukan. DPRD perlu menilai bahwa ketentuan ini harus disampaikan secara menyeluruh agar pelaku usaha dapat memenuhi persyaratan dengan tepat. Tanpa adanya kepastian dalam peraturan, terdapat kemungkinan bahwa pengusaha lokal akan terpinggirkan dalam proses pengadaan akibat masalah administratif.
Status PKP diatur dalam Undang-Undang PPN. PKP adalah status perpajakan yang harus dimiliki oleh para pelaku usaha yang memiliki omzet lebih dari Rp4,8 miliar per tahun. Status ini tercantum dalam Undang-Undang Nomor 8 Tahun 1983 yang telah direvisi melalui UU Nomor 42 Tahun 2009 mengenai Pajak Pertambahan Nilai (PPN) dan Pajak Penjualan atas Barang Mewah (PPnBM).
PKP adalah kewajiban bagi setiap orang atau perusahaan yang menjual Barang Kena Pajak (BKP) atau Jasa Kena Pajak (JKP), termasuk dalam transaksi dengan lembaga pemerintah. Sosialisasi dan Regulasi Diperlukan DPRD menilai bahwa ketentuan ini perlu disebarluaskan secara menyeluruh agar para pelaku usaha dapat memenuhi syarat dengan baik. Tanpa adanya kejelasan dalam regulasi, terdapat kemungkinan bahwa pengusaha lokal dapat terpinggirkan dari proses pengadaan akibat hambatan administratif.
“Jangan sampai pelaku usaha dirugikan karena tidak mendapat informasi yang cukup. Pemerintah harus segera ambil langkah agar semuanya terang,” tegas Helmi. (ADV/DPRDSamarinda/Ain)